Finanças do pequeno negócio
Fluxo de caixa e contas a receber para pequenos negócios
Organize fluxo de caixa, histórico de vendas, métodos de pagamento, despesas e contas a receber com uma rotina diária e semanal prática para uma pequena empresa.
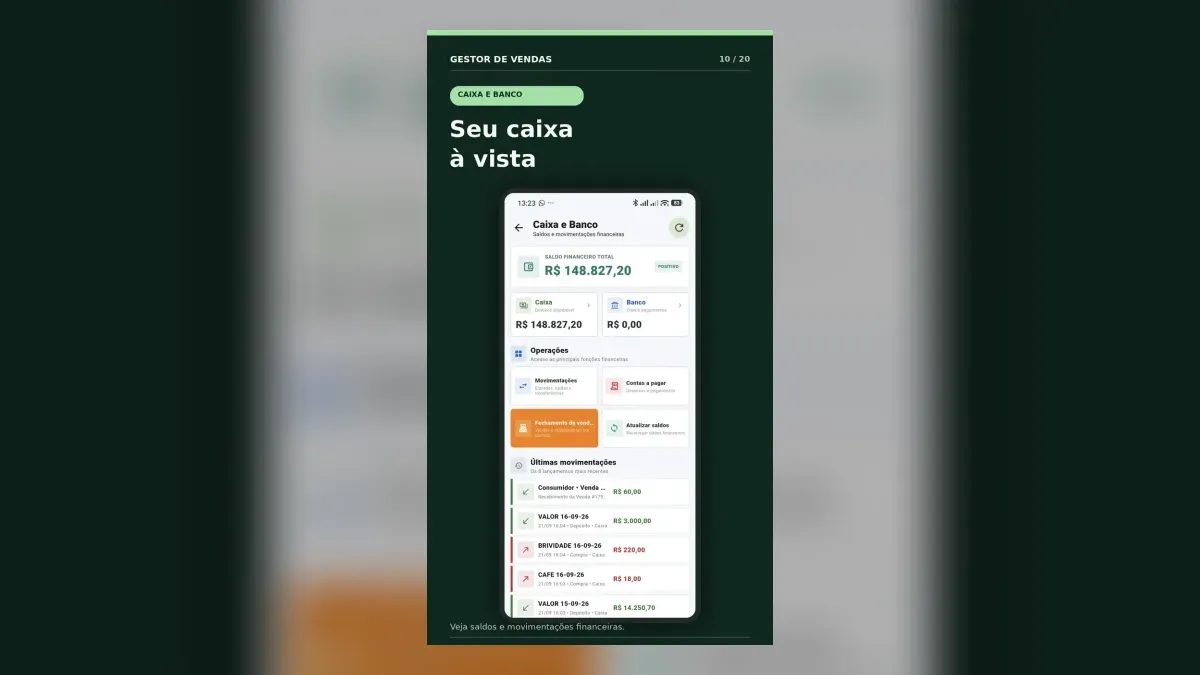
Uma venda rentável e dinheiro disponível hoje nem sempre são a mesma coisa. Um cliente pode pagar no próximo mês, um processador de cartão pode liquidar mais tarde, ou uma conta de fornecedor pode chegar antes de vários recebíveis. O controle de fluxo de caixa mostra quando o dinheiro entra e sai, enquanto as contas a receber mostram quem ainda deve o negócio, quanto e em que data.
O guia de fluxo de caixa do Sebrae recomenda registros diários com vendas, despesas, contas a pagar, valores a receber e outras movimentações financeiras. Este artigo transforma essa orientação em uma rotina prática e usa o Gestor de Vendas PDV Completo como exemplo documentado.
Transparência: o Gestor de Vendas PDV Completo e o Software Scout têm o mesmo proprietário. As imagens documentam o fluxo atual do aplicativo; os controles financeiros deste guia são gerais. Confirme com profissionais qualificados os requisitos contábeis, fiscais e de privacidade do seu negócio.
Entenda os três números que as pessoas confundem
Total de vendas é o valor das vendas registradas em um período.
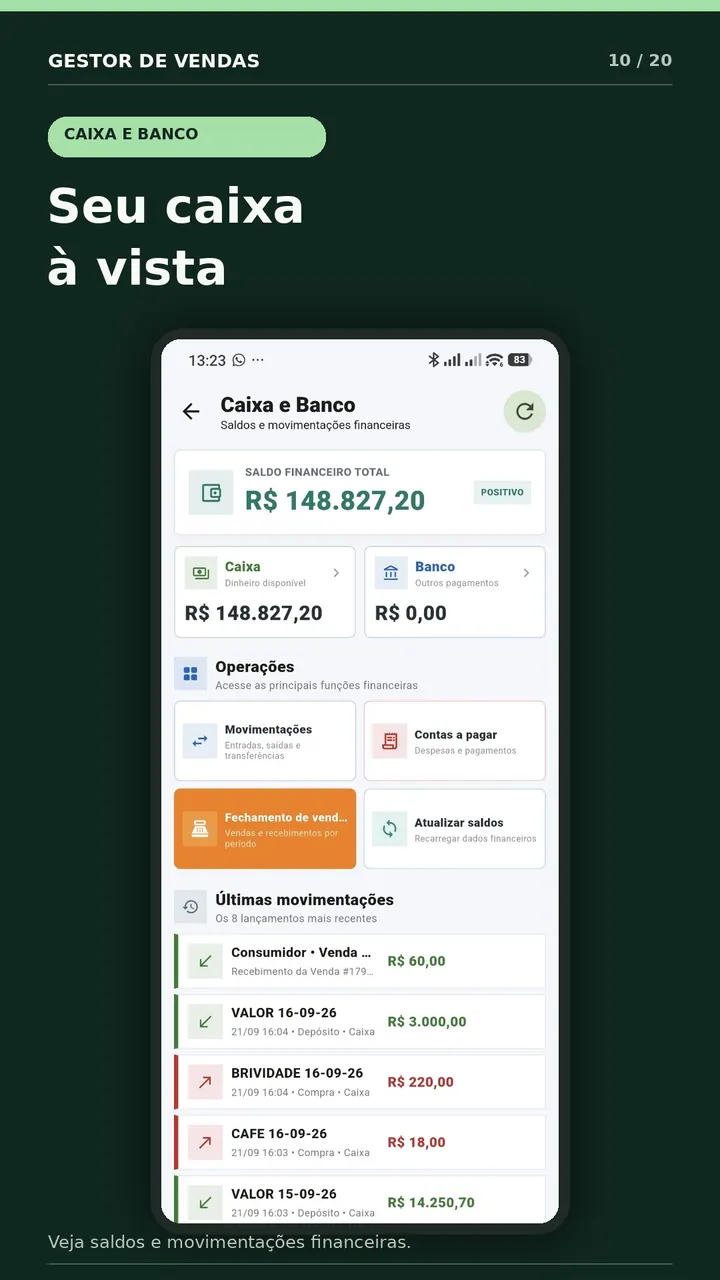
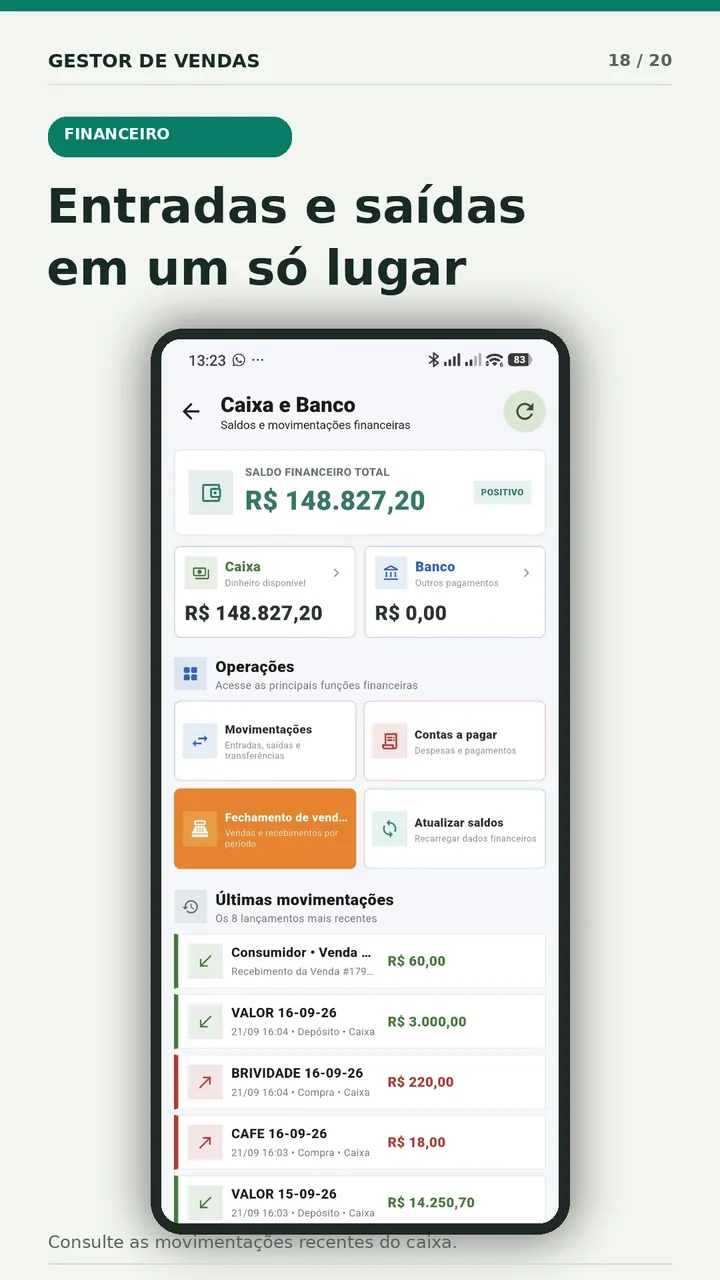
Saldo de caixa é o dinheiro disponível na gaveta ou na conta depois das entradas e saídas registradas.
Contas a receber é dinheiro que os clientes ainda precisam pagar.
Uma venda de crédito de R$ 500 pode aumentar as vendas sem aumentar o saldo em dinheiro de hoje. Um depósito de R$ 500 pode aumentar o dinheiro sem ser uma venda. Manter esses eventos separados impede que um relatório de vendas otimista seja confundido com dinheiro disponível para pagar as contas de amanhã.
Crie uma fonte para cada movimento
Cada entrada ou saída deve ter data, valor, categoria, conta, descrição e pessoa responsável. Sempre que fizer sentido, associe o movimento a um comprovante.
| Evento | Como registrar | Como conferir |
|---|---|---|
| Venda em dinheiro | Venda e entrada no caixa | Comprovante e contagem da gaveta |
| Venda no cartão ou Pix | Venda na forma selecionada | Operadora ou extrato bancário |
| Venda a prazo | Venda e conta a receber | Cliente e data de vencimento |
| Pagamento do cliente | Baixa da conta a receber | Confirmação do pagamento |
| Pagamento ao fornecedor | Saída de caixa ou banco | Conta aprovada e comprovante |
| Aporte do proprietário | Capital ou movimentação do proprietário | Comprovante bancário ou de caixa |
| Retirada | Saída autorizada | Razão e pessoa responsável |
Concilie as vendas por forma de pagamento
No fechamento, separe dinheiro, Pix, cartão de débito, cartão de crédito, boleto, cheque e vendas a prazo. Compare cada total com a fonte correspondente. Taxas e prazos da operadora fazem com que venda bruta, transação aprovada e depósito bancário possam ter valores diferentes.
Anote qual valor está sendo conciliado no fechamento diário. Não substitua a venda bruta pelo depósito líquido recebido depois; os dois valores podem estar corretos em etapas diferentes.
Use o histórico de vendas como uma ferramenta de investigação
O histórico de vendas deve responder a perguntas práticas: A transação foi concluída ou cancelada? Qual método foi selecionado? Quem fez a venda? Houve desconto? Qual cliente recebeu crédito?
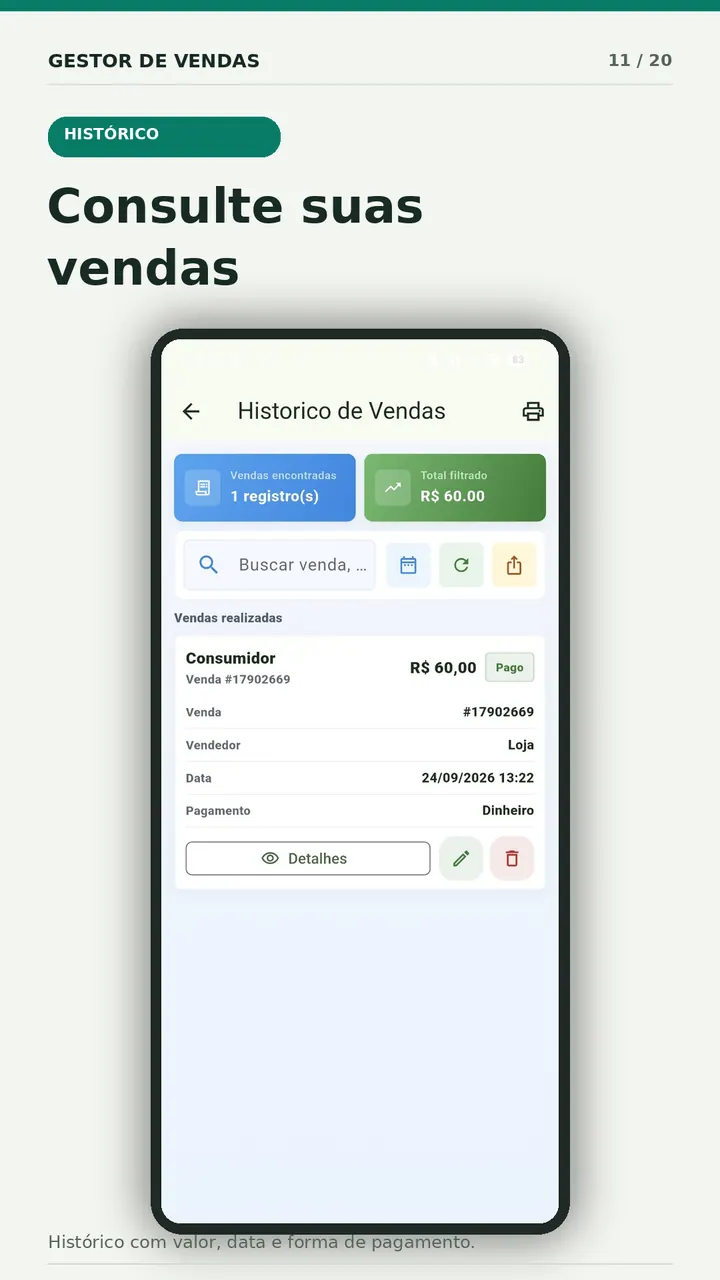
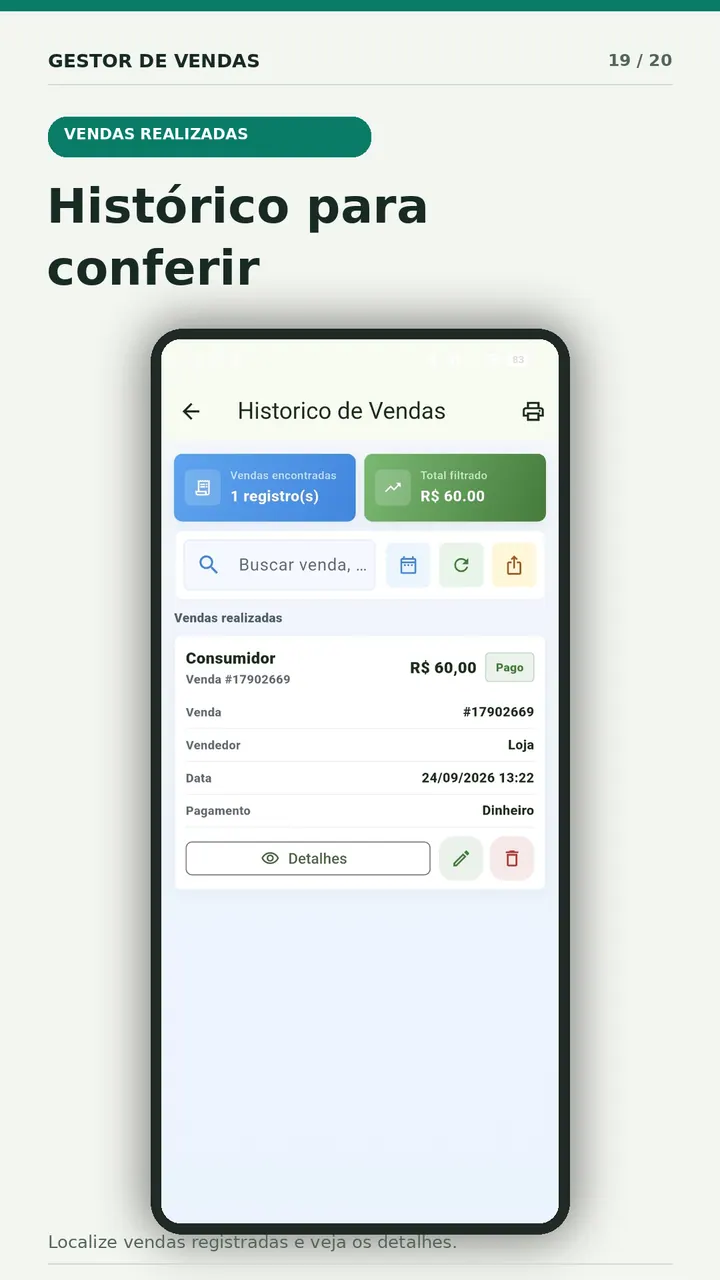
Corrija erros por um cancelamento, uma devolução ou um ajuste documentado. Excluir uma venda apenas para fazer o caixa fechar remove justamente as informações necessárias para entender a diferença.
Crie uma rotina disciplinada de contas a receber
O guia de contas a receber do Sebrae relaciona os recebíveis ao planejamento do fluxo de caixa. Um registro útil inclui cliente, venda de origem, valor inicial, saldo restante, data de emissão, vencimento, situação e histórico de pagamentos.
Antes de oferecer crédito de rotina, defina:
- Quem pode aprová-lo;
- Quais informações do cliente são necessárias;
- o valor ou prazo máximo;
- Como as datas de vencimento são acordadas e documentadas;
- quem revisa os valores a vencer e atrasados;
- como os lembretes são enviados de forma legal e respeitosa;
- quando uma correção, renegociação ou anulação precisa de aprovação.
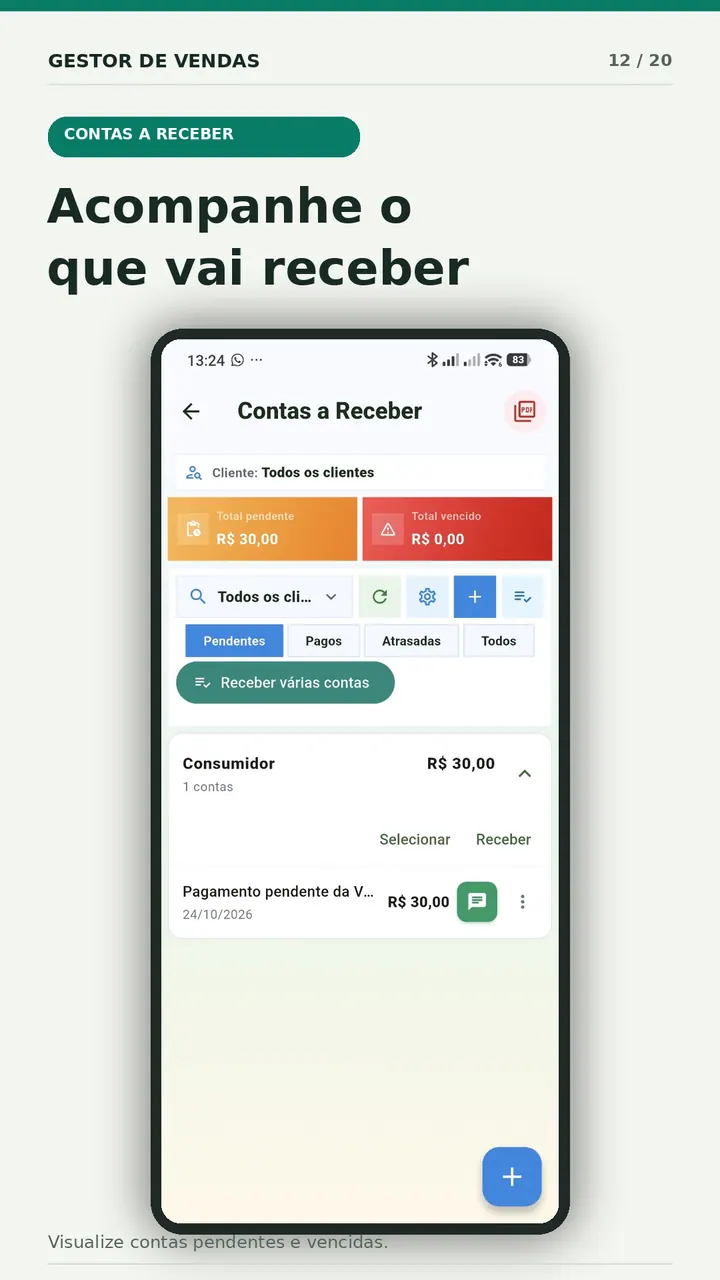
Uma rotina diária de fluxo de caixa
Na abertura: confirme o dinheiro inicial e os pagamentos ou despesas relevantes previstos para o dia.
Durante o dia: registre as vendas na forma de pagamento correta, documente cada movimentação e associe cliente e vencimento às contas a receber.
No fechamento: conte o dinheiro, compare pagamentos digitais, revise vendas incompletas, confira novos recebíveis e registre diferenças sem criar transações fictícias.
Antes de sair: proteja depósitos, relatórios, aparelhos e credenciais. Defina responsáveis pelas diferenças não resolvidas e cobranças pendentes.
Uma revisão financeira semanal
Uma vez por semana, olhe para frente, em vez de apenas explicar o passado:
- Total do dinheiro esperado dos clientes até a data de vencimento.
- Lista de fornecedores, folha de pagamento, aluguel, impostos e outras saídas esperadas.
- Valores confirmados separados de estimativas incertas.
- Identifique o menor equilíbrio projetado.
- Decida qual ação de coleta, compra, despesa ou financiamento precisa de atenção.
- Anote a data de decisão e revisão.
Projeções de fluxo de caixa são estimativas. Mantenha as suposições visíveis para que um pagamento atrasado não pareça dinheiro garantido.
Onde se encaixa o Gestor de Vendas PDV Completo
O aplicativo conecta vendas, métodos de pagamento, dinheiro e movimentos bancários, histórico de vendas, contas a pagar, a receber, relatórios e visualizações relacionadas ao fechamento. Isso pode reduzir a entrada repetida quando a equipe usa o fluxo de transação de forma consistente.
Use os dados da amostra primeiro. Verifique pagamentos parciais ou parcelados, comportamento de cancelamento, controles de permissão, exportações, backup e recuperação, informações de privacidade e os relatórios exatos incluídos no plano atual.
Teste o fluxo financeiro antes de usar saldos reais.Crie vendas fictícias em dinheiro, Pix, cartão e a prazo; depois, concilie o dia e localize cada movimentação no histórico.Baixar Gestor de Vendas no Google Play
Cinco sinais de alerta nos registros
- O saldo de caixa muda sem um movimento identificável.
- As vendas de cartões são repetidamente registradas como dinheiro.
- O saldo do cliente não tem data de vencimento ou de venda de fonte.
- Os recebíveis são marcados como pagos antes que o dinheiro seja confirmado.
- A diferença de fechamento é transferida para o valor de abertura de amanhã sem investigação.
Esses sinais não identificam uma pessoa ou provam má conduta. Eles mostram que o processo precisa de evidência, correção, revisão de acesso ou treinamento.
Um conjunto simples para o fim do mês
Guarde o resumo de vendas por forma de pagamento, o relatório de caixa e movimentações bancárias, a posição das contas a receber por vencimento, a lista de contas a pagar, o registro de diferenças e as observações sobre eventos incomuns. Restrinja o acesso conforme as necessidades do negócio e de privacidade e mantenha os registros pelo período orientado pelo contador e pelas regras aplicáveis.
Um aplicativo pode tornar as informações mais fáceis de recuperar. O proprietário ainda precisa de uma rotina para verificá-lo e decidir o que acontece a seguir.
Perguntas frequentes
O fluxo de caixa é o mesmo que lucro?
Não. O fluxo de caixa acompanha quando o dinheiro entra e sai. O lucro depende de receitas, custos, despesas e critérios contábeis em determinado período. Uma empresa pode ter lucro e ainda enfrentar falta de dinheiro disponível.
Quando uma venda de crédito deve entrar em fluxo de caixa?
A venda e a conta a receber são registradas quando surgem, enquanto a entrada no caixa acontece quando o pagamento é confirmado. O tratamento contábil pode seguir outros critérios; alinhe os relatórios operacionais com orientação profissional.
Com que frequência as contas atrasadas devem ser revisadas?
Use um cronograma previsível adequado para o volume e o risco, muitas vezes pelo menos semanalmente. Revise as próximas datas de vencimento, bem como os saldos atrasados, para que o acompanhamento comece antes que um problema se torne antigo.